この商品を友人に教える:
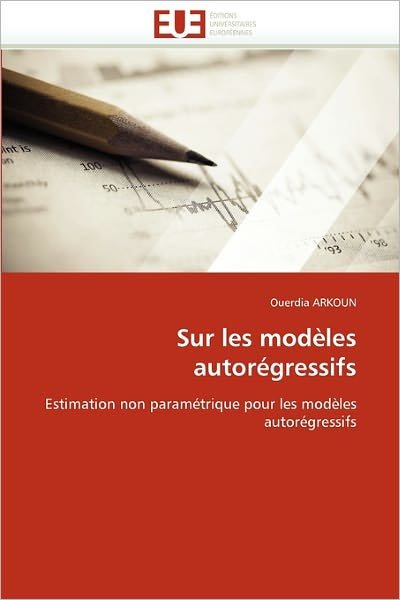
Sur Les Modèles Autorégressifs: Estimation Non Paramétrique Pour Les Modèles Autorégressifs Ouerdia Arkoun French edition
遠隔倉庫からの取り寄せ
 クリスマスプレゼントは1月31日まで返品可能です


Sur Les Modèles Autorégressifs: Estimation Non Paramétrique Pour Les Modèles Autorégressifs
Ouerdia Arkoun
Cette thèse se consacre à l'estimation non paramétrique pour les modèles autorégressifs. Nous considérons le problème de l'estimation d'une fonction inconnue en un point fixe à l'aide de données régies par des modèles autorégressifs. Pour définir le risque associé à l'emploi d'un estimateur et ainsi mesurer la qualité de celui-ci, nous utilisons la fonction de perte liée à l'erreur absolue. Le travail de cette thèse suit l'approche minimax dont l'objectif est de trouver une borne inférieure asymptotique du risque minimax puis de construire un estimateur, dit asymptotiquement efficace, dont le risque maximal atteint asymptotiquement cette borne. Pour un modèle autorégressif non paramétrique où la fonction autorégressive est supposée appartenir à une classe Höldérienne faible de régularité connue, nous montrons qu'un estimateur à noyau est asymptotiquement efficace. Lorsque la régularité de la fonction autorégressive est inconnue, nous obtenons la vitesse de convergence minimax adaptative des estimateurs sur une famille de classes Höldériennes.
| メディア | 書籍 Paperback Book (ソフトカバーで背表紙を接着した本) |
| リリース済み | 2018年2月28日 |
| ISBN13 | 9786131534447 |
| 出版社 | Éditions universitaires européennes |
| ページ数 | 84 |
| 寸法 | 226 × 5 × 150 mm · 136 g |
| 言語 | フランス語 |